
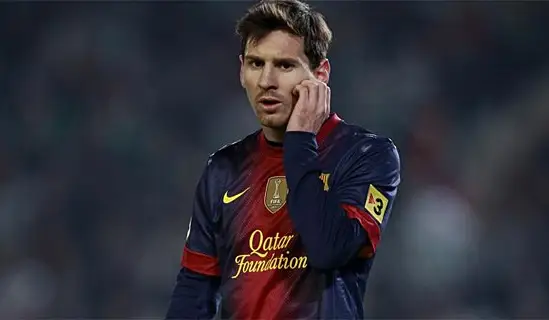
El futbolista argentino Lionel Messi, al igual que su padre, han sido citados a declarar el próximo 17 de septiembre en el Juzgado de Gavá después de ser aceptada la querella presentada por la Fiscalía por presuntas irregularidades cometidas en torno a los derechos de imagen del jugador durante los años 2007, 2008 y 2009.
La Juez se limita a aceptar la causa por tres presuntos delitos contra la Hacienda Pública y a ofrecer al abogado del Estado la posibilidad de personarse, también, en el procedimiento por los daños que habría causado la conducta del jugador barcelonista al erario público.
La fiscal Raquel Amado consideró que Messi, ""con la finalidad de burlar esa obligada tributación"", presuntamente ocultó a Hacienda estos ingresos simulando la cesión de los derechos de imagen a ""sociedades puramente instrumentales radicadas en paraísos fiscales"" como Belice o Uruguay. Además, de forma complementaria formalizó ""contratos de licencia, agencia o prestación de servicios entre aquellas sociedades y otras instrumentales domiciliadas en jurisdicciones de conveniencia"" como Reino Unido o Suiza.
El ministerio público cree que de esa forma se buscaba que los ingresos ""transitaran desde los países donde radicaban las empresas o entidades pagadoras hasta las sociedades instrumentales domiciliadas en los paraísos fiscales, sin someterse prácticamente a tributación alguna"".
En su querella, la Fiscalía da por hecho que la iniciativa defraudatoria partió del padre de Messi y representante de jugador, ya que fue quien encargó la creación de una primera sociedad instrumental cuando el delantero del FC Barcelona era todavía menor de edad.
Por ese motivo, no es descartable que, como suele suceder en las causas por fraude fiscal con varios imputados, sea el padre de Messi el que asuma ante la juez toda la responsabilidad en la creación del entramado presuntamente defraudatorio, lo que podría comportar el archivo de la causa para el jugador si durante la instrucción se constata que no estaba al corriente de los hechos delictivos.