
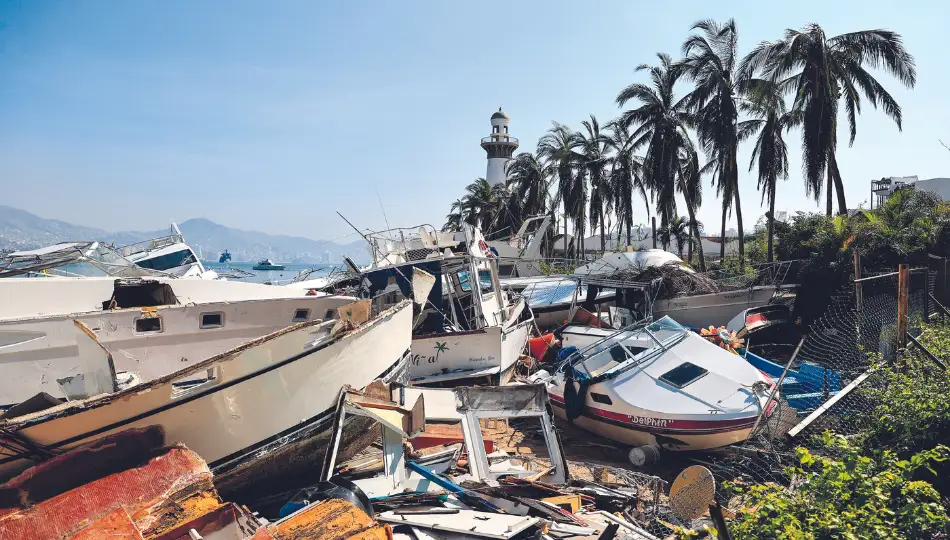
Nadie lo imaginó. Eran las 0:25 de la madrugada del miércoles 25 de octubre cuando Otis embistió con toda su categoría 5 las costas de Guerrero, dejando a Acapulco y otros municipios en total indefensión y en situación de desastre natural.
Las afectaciones fueron devastadoras tanto a nivel económico como social.
Hoy, a casi mes y medio de que el meteoro ‘arrasara’ con el famoso puerto mexicano, el recuento de los daños sigue para muchos, con un todavía indefinido número de muertos y desaparecidos -sólo 50 y 30 respectivamente, según cifras oficiales, aunque funerarias y deudos manejan cifras más elevadas.
Muchas son las enseñanzas que deja la tragedia al sector público y privado, por sus pérdidas. Para los primeros, el gran pendiente es y será la revisión de alertas tempranas y la instrumentación de mecanismos de reacción, mientras que para el sector privado la lección es y será establecer una anticipada y adecuada gestión de riesgos, protocolos de prevención y ¿por qué no?, una estrategia de movilidad y omnicanalidad que garantice la permanencia de sus negocios.
De una magnitud inesperada
Conforme las horas de aquel miércoles de la tragedia pasaban y el día iba abriendo, el desastre se revelaba en toda su magnitud.
Calles inundadas, lodo por doquier; árboles y palmeras sacados de raíz; bardas que alguna vez fueron llamativas fachadas de restaurantes, bares y hoteles, totalmente derrumbadas; automóviles volteados; colchones y pedazos de burós que habían volado por ventanas y balcones eran la fotografía de la Costera Miguel Alemán y de cientos de calles y avenidas, tras los vientos de 270 Km/h que Otis había traído consigo.
El mítico puerto, que alguna vez fue el preferido de celebridades de Hollywood, políticos, empresarios, estaba irreconocible a manos de Otis.
Según el INEGI cerca de 978,539 personas de municipios aledaños a Acapulco resultaron afectadas.
El Fideicomiso de Promoción Turística de Acapulco informaba de más de 12,500 turistas hospedados en hoteles, y otro tanto en departamentos, casas o tiempos compartidos que estaban varados. Mientras, el Consejo Nacional Empresarial Turístico (CNET) pronosticaba ya pérdidas por $1,750 millones de dólares, unos $30,672 millones de pesos.
Al cierre del 2022, Acapulco tenía alrededor de 250 hoteles, con unos 20,000 cuartos. Un año después y tras el paso de Otis, el 80% de ellos estaban casi destruidos. Unas 17,000 habitaciones eran inhabitables y otras ya ni existían, según la Asociación Nacional de Cadenas de Hoteles (ANCH).
Así, el Consejo de Cámaras Industriales y Empresariales de Guerrero (Concaingro) calificaba “pérdida total” en la actividad turística.
Pero no sólo eran pérdidas de infraestructura, sino también de empleo. Este sector ocupaba a unas 45,000 personas, sin contar las que se empleaban en discotecas, bares, restaurantes y servicios turísticos.
El desolador panorama no sólo impactó a la industria turística. El sector comercial, en voz de la Concanaco-Servytur calculó que la afectación había alcanzado a más del 90% de las 83,000 empresas y negocios de todos tamaños en la zona.
Nadie sabía por dónde empezar
Muchas empresas y negocios grandes hacían su primer contacto con sus seguros y ponían en marcha algunas estrategias de gestión de riesgos que tenían o simplemente comenzaban a levantar los escombros.
Pero, para los más pequeños la realidad no era tan clara. La mayoría no tenía un seguro, ni una planeación sobre cómo actuar, y en muchos casos, su patrimonio se encontraba bajo los escombros o se los había tragado el mar.
Al cierre de noviembre, la reapertura de comercios y la reactivación comenzaba; los acapulqueños renacían aunque la fotografía del puerto seguía siendo desoladora.
Muchos esperan que el Tianguis Turístico y la Convención Bancaria 2024 ‘revivan’ al puerto por completo.
El gobierno no sólo cambió la fecha de la 48 edición de marzo para abril -del 8 al 12-, sino que negoció con empresarios como Carlos Slim, de Calinda; Antonio Cosío, dueño de Las Brisas; Juan Antonio Hernández, de Mundo Imperial, y Daniel Chávez, de Vidanta, para comprometerlos a que el cuarto mes del próximo año tuvieran listas 3,500 habitaciones y unos 35 hoteles.
Por su parte, los banqueros confirmaron que una semana después, el 18 y 19 de abril llevarían acabo la 87 edición de su convención. Sin embargo, otros no son tan optimistas como los tiempos.
Las pérdidas: US$20,000 millones
Sin una actualización real de datos, las consultoras arrojan que las mermas económicas serán multimillonarias. Algunas como Enki Research, que realiza investigaciones sobre peligros naturales, y eventos como huracanes o terremotos, las calcula entre $10,000 y $15,000 millones de dólares.
Otras como la calificadora Fitch Ratings las ubica hasta en $16,000 millones de dólares, y algunas más hablan incluso de $20,000 millones de dólares.
Esto sin considerar la caída adicional de ingresos que tendrán todas las unidades económicas en el Puerto por la falta de turismo en las fiestas navideñas, una de las mejores temporadas del año.
Además de las pérdidas monetarias, la rapiña que siguió días después del huracán, será otro gran problema que enfrentarán las empresas comerciales.
“La reconstrucción de Acapulco no será inmediata, al menos pasarán 10 años para que la economía de la región vuelva a estar en los niveles previos al huracán”, asegura Jorge Quiroga, director general y fundador de la consultora Retail Lab.
El ejecutivo compara a Otis con Katrina, el huracán que devastó Nueva Orleans en el 2005, implicando más de $125,000 millones de dólares en reconstrucción, y que requirió una década para que las cosas se normalizaran.
El gobierno mexicano destinará $3,400 millones de dólares a Acapulco y la estimación es que el puerto se recupere en sólo cincos años, pero esas son sólo estimaciones.
De las 83,000 unidades empresariales en el puerto guerrerense, “si un 22% tenía un seguro, es mucho”, expresa Quiroga.
“Una póliza no es suficiente”
La mayor enseñanza de Otis, opina Quiroga, es la necesidad de prevención.
Y no solamente se trata de contratar seguros, sino de diseñar protocolos propios o al menos seguir y cumplir con los que establecen las autoridades de Protección Civil.
“Una póliza de seguro no va a ser suficiente para darle continuidad a tu negocio tras una situación como la vivida en Acapulco con Otis; como empresa te resolverá una parte, pero el poder mantener tu servicio, y no perder tantos ingresos te lo dará lo que tú establezcas como estrategia de prevención”, explica Martha Porcel, líder de Claims Solutions LAC en la consultora Marsh Latinoamérica.
El objetivo es disminuir el impacto de la pérdida en tiempo y recursos económicos para levantarse.
“Este tipo de fenómenos, cada vez serán más recurrente, y muestran la importancia que tiene la preparación y resiliencia empresarial. Las empresas deben establecer planes de continuidad al negocio, pues no sólo se protegen ellas, sino a sus empleados y las comunidades donde se ubican”, detalla la especialista en consultoría de riesgos.
Planear es esencial
Lo primero que una empresa debe hacer, recomiendan los expertos, es un análisis de toda su operación para de ahí conformar una estrategia de riesgo. Esto le ayudará a tener las herramientas estratégicas para enfrentar una situación crítica y decidir los pasos a seguir.
Es necesario, dicen, fijar lineamientos dependiendo de la ubicación, tipo de industria y si pertenece o no a una cadena de suministro de producción. La información debe cruzarse con factores o variables que puedan ser riesgosas, como los cambios climáticos de la región donde se ubican, y para así determinar y modelar cómo enfrentarlos.
“Con esta información podrán plantearse distintos escenarios de lo que puede o no ocurrir; crear protocolos de acción, medidas probadas que se evalúan previamente ante una eventualidad, y que en el tiempo no sólo deben mantenerse vigentes, sino actualizarse para cuando deban ser ‘disparadas’”, explica.
La planeación ayuda a minimizar la pérdida, pero no en su totalidad. Por ello se recomienda hacer un inventario previo, aplicar a un seguro, entender la póliza que se contrató para comprender el proceso; reforzar instalaciones; establecer protocolos de comunicación y seguridad, planes de respuesta y evacuación, agrega.
Otra opción, dice Porcel, es que con tiempo se busque la alternancia del negocio, con la cual en un momento de riesgo se pueda continuar generando ingresos, es decir, buscar la diversificación.
El caso Beto Godoy
El famoso y popular restaurant de playa Beto Godoy es un ejemplo de cómo la diversificación ayuda a sortear una tragedia de gran magnitud.
El establecimiento de Barra Vieja a 30 kilómetros al sur de Acapulco, hoy está desaparecido.
En sus buenos tiempos era visitado por todo el que quisiera probar las delicias de un pescado a la talla, un platillo típico de la localidad.
Con sus mesas azules, el local se ubicaba desde hace casi 50 años justo en la desembocadura de la Laguna de Tres Palos.
Una salsa creada por la esposa del fundador es lo que ha permitido a la empresa sortear la devastación. La salsa se volvió tan exitosa que pasó a los anaqueles de las tiendas de autoservicio y la empresa creó un comisariato, es decir, una especie de cooperativa.
“Pese a Otis, la ventaja es que tienen las fórmulas, y desde hace ya tiempo lograron trasladar a cualquier lugar su restaurante, y aunque hoy no existe más el restaurante Beto Godoy por Otis, éste sigue vivo y de pie, y apoyando a sus trabajadores, en los anaqueles”, explica Quiroga.
“Lograron una omnicanalidad, probando las ventajas que les da el mercado, se diversificaron, y trasladaron su expertise culinario a los anaqueles, eso es exactamente la alternancia del negocio”, destaca el especialista.
“Esa también es parte de la preparación para proteger la propiedad contra riesgos como los huracanes, y para permitir que pase la siguiente etapa: la recuperación”, comenta, en tanto, el fundador de la consultora Retail Lab.
Otra opción es contar con proveedores de maquinaria y equipo en caso de que éstos sufran daños para no limitar la productividad.
“De esta manera en caso de un evento que no pueda anticiparse, no te agarra con los ‘dedos en la puerta’, y tienes un plan de acción; y si tu pérdida iba a ser un millón de pesos, a lo mejor la puedes reducir a 400,000 pesos”, dice Porcel.
Los planes de riesgo se convierten en una alternativa y un aliado para la sobrevivencia.
Sin embargo, estas consideraciones rara vez se toman en cuenta en organizaciones de medianas para abajo, y cuando ocurre un fenómeno como Otis, los empresarios o comerciantes enfrentan no sólo una gran frustración e incertidumbre por la situación, sino por la falta de prevención, dice Quiroga.
“No importa el tamaño de empresa que seas, todos pueden ser sujetos de meteoros, lluvias, terremotos, pero si no cuentan con este tipo de esquemas, las pérdidas serán para todos igual”, advierte.
Algo que debe quedar claro es que el tamaño de la empresa o negocio no debe ser impedimento para establecer este tipo de medidas. “La continuidad de cualquier empresa puede verse afectada, y no debería no poder protegerse”, destaca Porcel.