
La tecnología ha sido un parteaguas en muchos sectores económicos y la banca no es la excepción.
Su evolución, refiere el profesor del Ipade Marcos Gutiérrez, tiene marcados tiempos como el llamado ‘shadow banking’ (banca sombra) de la década de los 80, que se refiere a las empresas que comenzaron a captar y dar crédito sin ser bancos.
Más recientemente llegaron las fintech, que a raíz de una ley de 2018 abrió la puerta a instituciones que mezclan los servicios financieros con la tecnología y de las que actualmente hay registradas 49 ante la Comisión Nacional Bancaria y de Valores (CNBV).
El paso de los años, una mayor presencia de los smartphones y la pandemia, que empeoró las ya complicadas visitas a un banco tradicional, han empujado la nueva etapa de la banca en México: los bancos digitales o neobancos.
Aun así, el académico hace distinción entre unos y otros, por el soporte que una institución debidamente establecida, avalada y supervisada por las autoridades regulatorias, puede brindar como diferencial.
“Los neobancos se manejan como una institución, una empresa que da el servicio que ofrecería un banco sin tener instalaciones, mediante el acceso de la tecnología; todo a través de Internet y lo que busca es facilitarle la vida a los usuarios”, explica Gutiérrez.
Con la tecnología, el surgimiento de empresas fintech y también los neobancos han ido empujando la digitalización de la banca tradicional en su operaciones, previendo así una pérdida de clientes, sobre todo los más jóvenes.
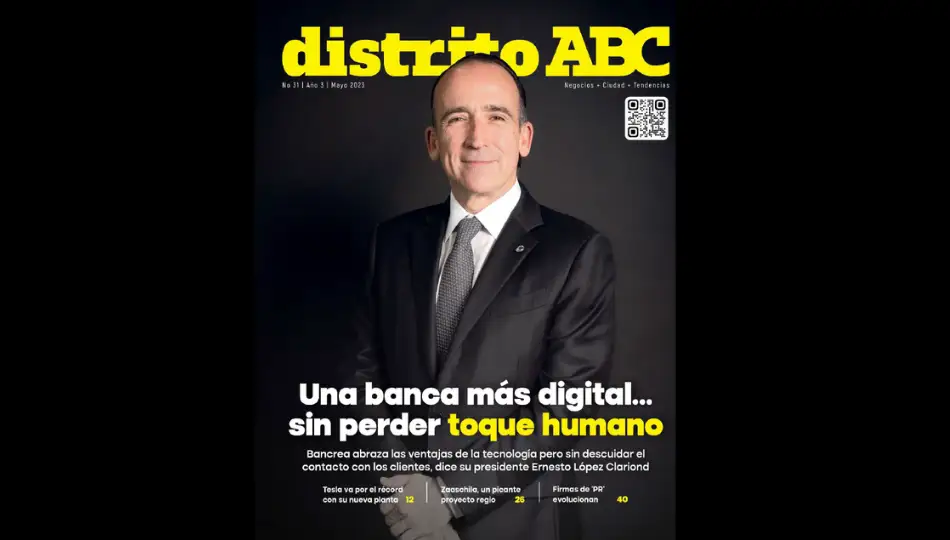
La digitalización en los procesos de la banca, según Ernesto López Clariond, presidente del Consejo de Administración del Banco Bancrea, ha sido necesaria, pero “sin quitar el contacto personal”, pues el ADN de su empresa, dice, es el de una “banca cálida”.
“Vamos a digitalizar todo lo posible, pero no podemos digitalizar ir a ver un proyecto de unos edificios de unos 500 millones de pesos; eso no lo va a poder pedir nadie por un teléfono o una computadora”, comenta en entrevista para Distrito ABC.
Definitivamente, dice, los neobancos “vienen”, pero por el “área donde estamos nosotros, que es el empresario, que tiene proyectos medianos y grandes, es más complejo poderlos poner en un algoritmo”.
Bancos como Banregio, presidido por Manuel Rivero, e Invex, dirigido por Jean Marc-Mercier, se han reforzado digitalmente al poner en marcha programas como “Hey Banco” y “Now”, respectivamente.
Mientras, otros grupos han apostado a la sofisticación de sus apps, al tiempo que el banco central mexicano fomentan modalidades como el CoDI (plataforma para facilitar las transacciones de pago y cobro a través de transferencias electrónicas), y otras funcionalidades soportadas digitalmente.
Pero cuidado, también hay riesgos
Mientras los neobancos son más ligeros en su operación debido a la digitalización, los riesgos para los usuarios se mantienen y es ahí donde especialistas advierten la importancia de las garantías para los usuarios.
“La probabilidad de que un banco enfrente problemas es alta, porque si la situación económica es adversa, muchas personas no pueden pagar su crédito. Entre mejor haga su trabajo el banco, menos probable es que enfrente una contingencia”, advierte Marcos Gutiérrez, del Ipade.
La Asociación Mexicana de Bancos da cuenta de casi 50 instituciones de banca múltiple, las cuales enfrentan obligaciones y supervisiones de la CNBV y el Banco de México, cuando se hacen operaciones en dólares.
Una de ellas, es el “seguro de depósito”, que protege a los ahorradores bajo la administración del Instituto para la Protección al Ahorro Bancario (IPAB).
Con la tecnología, los riesgos de seguridad en materia de hackeos y robos de identidad también se incrementan y son otro factor a considerar, no sólo para las instituciones, sino de manera especial para los usuarios.