
Hay una realidad que pocos dicen en voz alta: pedir dinero prestado en México da miedo. Y no me refiero al miedo de "cómo voy a pagar", sino al miedo real de "¿a quién le estoy dando mis datos?".
Hace unos años, el problema era que los bancos no te prestaban si no tenías un historial impecable y tres avales. Hoy, el problema es opuesto: abres Facebook o TikTok y te bombardean con ofertas de "Dinero al instante, sin revisar Buró, deposita en 5 minutos". Suena increíble, ¿verdad? Pero ahí es donde empieza el peligro. El mercado se ha llenado de opciones legítimas mezcladas con aplicaciones depredadoras (los famosos "montadeudas") y estafadores que buscan un anticipo.
Si estás leyendo esto, es porque probablemente necesitas liquidez. Quizás para una emergencia médica, arreglar el coche o salir de un bache. La buena noticia es que sí existen opciones seguras y digitales. La mala es que, si no sabes buscar, te pueden comer vivo.
Aquí te voy a explicar cómo navegar este campo minado y encontrar la oferta correcta sin poner en riesgo tu tranquilidad.
1. La regla de oro: Nunca des dinero antes de recibirlo
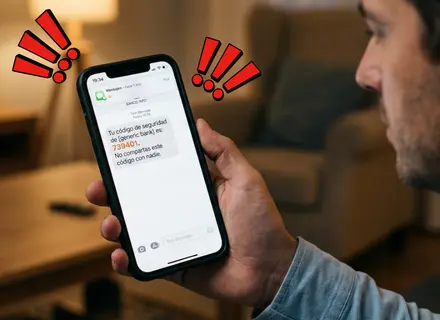
Parece obvio, pero es la estafa número uno en el país. Encuentras una financiera que te ofrece 50 mil pesos con una tasa bajísima. Haces el trámite y te dicen: "Felicidades, aprobado. Solo deposita 1,500 pesos para la póliza de seguro/gastos administrativos/liberación de fondos".
¡Alto ahí!
Ninguna financiera seria, regulada o legal en México te pide dinero por adelantado. Jamás. Si hay gastos de apertura o seguro, estos se descuentan del monto que te depositan (es decir, si pides 10 mil, te depositan 9,500). Si te piden que vayas al Oxxo a depositarles antes de ver un peso, bloquea el número y corre.
2. El filtro de seguridad: Por qué no debes ir "a ciegas"
El error más común es descargar la primera App que sale en la tienda o dar clic en el primer anuncio de Google. Hacer esto es como jugar a la ruleta rusa con tu identidad.
Aquí es donde cambia el juego si usas la cabeza. En lugar de ir directo con un prestamista que no conoces, lo inteligente es usar un agregador o comparador. Piénsalo así: cuando quieres viajar, no entras a la página de cada aerolínea una por una; usas un buscador que te pone todas las opciones en la mesa.
En el mundo del crédito, herramientas como el buscador de Préstamos MoneyPanda funcionan igual.
¿Cuál es la gran diferencia? Que sitios como MoneyPanda no son el banco ni la financiera. Ellos no te prestan la lana. Su trabajo es hacer la "curaduría". Ellos ya filtraron a las empresas, ya revisaron cuáles son legales y cuáles tienen tecnología segura. Al usar un intermediario, te ahorras el susto de caer en una página clonada o fraudulenta. Básicamente, usas su tecnología para que te digan: "Mira, para tu perfil, estas 3 opciones son seguras y reales".
3. Ojo con los permisos de tu celular
Este es el signo vital de los "montadeudas". Cuando instalas una app de préstamos, fíjate muy bien qué te pide. ¿Es normal que pidan acceso a tu ubicación? Sí, por temas de prevención de lavado de dinero. ¿Es normal que pidan acceso a la cámara? Sí, para la validación biométrica (selfie).
¿Es normal que pidan acceso a tus Contactos y Galería de Fotos? NO.
Una financiera legal evalúa tu riesgo con tu historial crediticio o con datos alternativos, no necesita los teléfonos de tu tía o de tu jefe. Si una app te pide acceso a tus contactos, es porque su método de cobranza es la extorsión: si te atrasas un día, le mandarán mensajes a toda tu agenda diciendo que eres un deudor.
Al buscar opciones a través de comparadores serios, te evitas este trago amargo, porque generalmente solo trabajan con socios que respetan la Ley de Protección de Datos Personales.
4. Entendiendo el costo: CAT y Plazos
Ya que filtraste a los estafadores y estás viendo opciones reales, toca ver cuál te conviene. En México, los préstamos rápidos suelen ser más caros que un crédito hipotecario, eso es natural por el riesgo y la velocidad.
Pero hay niveles. Tienes que fijarte en el CAT (Costo Anual Total). A veces verás anuncios que dicen "Tasa de interés del 1% mensual". Suena regalado. Pero luego ves las "comisiones por uso de plataforma", "seguros obligatorios", "IVA", etc. El CAT suma todo eso y te da un número real para comparar peras con peras.
Consejo de experto: Si el préstamo es a muy corto plazo (digamos, 15 o 30 días), el CAT anual se verá monstruoso (a veces de 400% o más). No te espantes de inmediato. Haz la cuenta en pesos.
"Si pido 2,000 pesos, ¿cuánto pago en total al final del mes?"
Si pagas 2,300, el costo es de 300 pesos. ¿Vale la pena para salir de la urgencia? Esa es tu decisión.
5. La trampa de los "pagos chiquitos"
Muchas financieras te van a ofrecer plazos larguísimos para que tu pago semanal sea de 100 pesos. Ten cuidado. Mientras más tiempo tardes en pagar, más intereses generas. Un préstamo sano es el que se paga lo más rápido posible.
Aquí vuelve a ser útil la herramienta de comparación. Al ver Préstamos MoneyPanda, por ejemplo, puedes visualizar diferentes ofertas. Quizás una te ofrece pagar en 3 meses y otra en 12. Tú tienes el control de elegir la que se adapte a tu flujo de efectivo, no a lo que el banco te quiera imponer.
6. Tu perfil define tu oferta
No te frustres si te rechazan en el banco. La banca tradicional en México es muy cuadrada. Si no tienes nómina con ellos, difícilmente te voltean a ver.
Las Fintechs (tecnología financiera) son más flexibles. Hay financieras especializadas en:
Personas sin historial (estudiantes, primeros trabajos).
Personas con "manchas" en Buró de Crédito.
Emprendedores o comerciantes informales.
El problema es saber cuál es cuál. Si tienes mal Buró y aplicas a un banco, te van a rechazar y eso manchará más tu historial (por las consultas). Usar un comparador inteligente te ayuda a hacer "tiro de precisión". El algoritmo busca quién sí acepta tu perfil específico, para que no quemes cartuchos aplicando donde no te van a aprobar.
Conclusión: El dinero es una herramienta, no un fin
Pedir un préstamo no tiene nada de malo. Es apalancamiento. Lo malo es hacerlo desinformado. Vivimos en una época donde ya no tienes que ir a hacer fila a la sucursal con tu carpeta de copias. Tienes el poder en tu celular.
Pero recuerda:
Nadie regala dinero: Si suena demasiado bueno para ser verdad, es fraude.
Usa intermediarios: Plataformas como MoneyPanda son tus aliados porque filtran la basura y te dejan ver las opciones limpias. Recuerda que ellos te ayudan a elegir, no son los que te cobran.
Lee las letras chiquitas: Antes de dar el "Aceptar" final, revisa cuánto vas a pagar en total y qué pasa si te atrasas.
El mejor préstamo es el que se paga a tiempo y te deja dormir tranquilo. Usa la tecnología a tu favor, compara, elige bien y toma el control de tus finanzas.