
Monterrey.- Una mula de dinero es alguien que mueve fondos de origen ilícito a través de sus cuentas bancarias personales, recibiendo a cambio una comisión. Algunas lo hacen sabiendo exactamente qué están haciendo. Otras son víctimas de esquemas de reclutamiento que las convencen de que están participando en algo legítimo: una oferta de trabajo de gestor de pagos, una oportunidad de inversión, o incluso una relación sentimental desarrollada online cuyo interés real es el acceso a sus cuentas.
Para las instituciones financieras, las mulas de dinero son un problema de cumplimiento AML directo. Sus cuentas procesan fondos de origen delictivo, y si la institución no tiene controles para detectar ese patrón, está siendo usada como canal de lavado sin saberlo. Y "sin saberlo" no es una defensa que los reguladores siempre acepten.
Cómo operan las redes de mulas
Las redes de mulas modernas son estructuras organizadas con roles diferenciados. En el nivel superior están los coordinadores que gestionan el movimiento del dinero y reclutan nuevas mulas. En el nivel operativo están las mulas que reciben fondos en sus cuentas y los transfieren o retiran según instrucciones. En algunos casos, entre las mulas y el destino final hay una capa adicional de mulas secundarias que fragmentan aún más el rastro.
Los métodos de reclutamiento han evolucionado. Las ofertas de trabajo fraudulentas siguen siendo el vector más común: anuncios que buscan "gestores de pagos internacionales" o "representantes financieros" con la promesa de trabajar desde casa y ganar comisiones por procesar transferencias. Las víctimas a veces no entienden que están cometiendo un delito hasta que la policía llama a su puerta.
Las estafas románticas son otro vector significativo. Un atacante desarrolla una relación de confianza con la víctima durante semanas o meses, y eventualmente pide que le reciba una transferencia y la reenvíe porque "tiene problemas con su cuenta bancaria". La víctima cree que ayuda a alguien de quien está enamorada; en realidad está siendo usada como mula involuntaria.
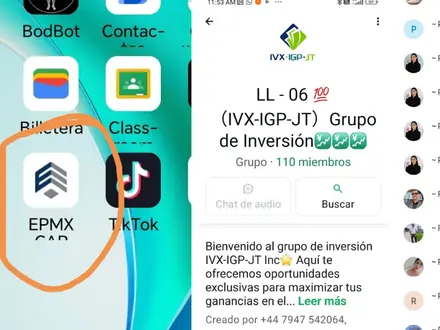
La Prevención de mulas de dinero requiere una combinación de señales que ningún control individual captura por sí solo: patrones de transacción anómalos, análisis de comportamiento, señales de dispositivo, y en algunos casos inteligencia compartida entre instituciones sobre redes de mulas conocidas.
Señales de alerta en el comportamiento de cuenta
Las cuentas usadas como mulas tienen patrones de transacción característicos. El más frecuente es el de "recibe y transfiere": el saldo de la cuenta aumenta con una transferencia entrante y se vacía casi inmediatamente, ya sea con una transferencia saliente a otra cuenta o con un retiro en efectivo. La cuenta no acumula saldo porque su función es transmitir, no conservar.
La velocidad de las transacciones también es una señal. Una mula recibe instrucciones de mover el dinero rápido, antes de que la institución pueda congelarlo. Transferencias que se producen en los primeros minutos después de recibir un ingreso, especialmente fuera del horario habitual del cliente, son un patrón a monitorizar.
El cambio en el perfil de uso de la cuenta es otro indicador. Una cuenta que durante meses ha tenido actividad modesta y predecible y de repente empieza a recibir importes significativos de múltiples remitentes que no tienen relación aparente entre sí está mostrando un cambio que el sistema de monitoreo debería capturar.
Reclutamiento online: la dimensión digital del problema
Las plataformas de redes sociales, las apps de citas y los sitios de búsqueda de empleo son los principales canales de reclutamiento de mulas actualmente. Los atacantes crean perfiles falsos convincentes, a veces con fotos de personas reales y actividad de cuenta que parece legítima, para ganarse la confianza de las víctimas potenciales.
La concienciación pública sobre este problema es parte de la solución, pero no basta. Las instituciones financieras tienen herramientas que los usuarios individuales no tienen: visibilidad sobre los patrones de transacción, acceso a bases de datos de patrones de fraude conocidos, y la capacidad de actuar cuando una cuenta muestra señales de estar siendo usada como mula, incluso cuando el titular de esa cuenta es también una víctima.
Cómo responden las instituciones cuando detectan una mula
La respuesta no siempre es obvia. Si el titular de la cuenta es una víctima involuntaria, cerrar la cuenta sin más comunicación puede causarle un perjuicio significativo. Pero mantener la cuenta operativa sabiendo que está siendo usada para lavar dinero no es una opción legal.
Las mejores prácticas incluyen un proceso de contacto con el titular antes de actuar, cuando la situación lo permite, para evaluar si hay conciencia de lo que está ocurriendo. En muchos casos, una conversación con el cliente revela que ha sido víctima de un esquema de reclutamiento y que colabora activamente con la investigación.
El reporte a las unidades de inteligencia financiera es obligatorio una vez hay evidencia razonable de que la cuenta está siendo usada para lavar dinero. Y en casos donde hay indicios de una red organizada, compartir información con otras instituciones y con las autoridades puede ser la diferencia entre desmantelar la red y solo interrumpir una de sus rutas.
Lecturas recomendadas
Europol: Operaciones contra redes de mulas de dinero (europol.europa.eu)
ACAMS: Señales de alerta para cuentas de mulas de dinero (acams.org)
Las redes de mulas de dinero no son una amenaza menor. Son la infraestructura que hace posible el lavado de dinero a escala, y las instituciones financieras que no tienen controles activos para detectarlas están contribuyendo a esa infraestructura sin quererlo. La combinación de monitorización de transacciones bien calibrada, análisis de comportamiento y cooperación entre instituciones es lo que hace que esas redes sean progresivamente más difíciles y costosas de operar. Las entidades que han demostrado eficacia en la detección de mulas también han descubierto un beneficio secundario: la calidad de su cartera de clientes mejora. Una institución con controles robustos atrae menos a los perfiles de alto riesgo que buscan plataformas con controles débiles, y eso se traduce en menores costes operativos de compliance a largo plazo, menores tasas de fraude y relaciones más estables con los reguladores.